复利结果差一点,未必是谁算错了。起始金额、年利率、年数相同,只要复利频率、追加频率、期初还是期末存入不同,结果就不是同一个问题。再加上通胀,账户未来余额与“按今天购买力折算的金额”也要分开看。
可以用复利计算器逐项对照。本文依据 2026 年 11 月 18 日(Asia/Shanghai)查阅的工具公开说明编写。示例利率只是假设,不是收益预测、银行报价或产品建议;工具不替你计算具体产品的税费规则。
先把每月追加这组条件写完整
选择“期末金额”,然后逐项确认:
| 项目 | 演示输入 |
|---|---|
| 起始金额 | 10,000 |
| 名义年利率 | 5% |
| 年限 | 10 年 |
| 每期追加 | 500 |
| 复利频率 | 每月 |
| 追加频率 | 每月 |
| 存入时点 | 期末 |
| 改为每期支取 | 不勾选 |
| 存入额每年递增 | 0% |
| 通胀 | 0% |
| 货币符号 | 按展示需要选择,不进行汇率换算 |
“复利频率”管利率怎么折算,“追加频率”管新钱什么时候进入。每月复利不代表自动假定每月追加某个金额。看结果时,要把自己投入的资金与模型算出的利息分开;存进去的钱不是赚到的钱。逐年明细则适合核对追加增长、时点设置有没有改变原先的现金流安排。
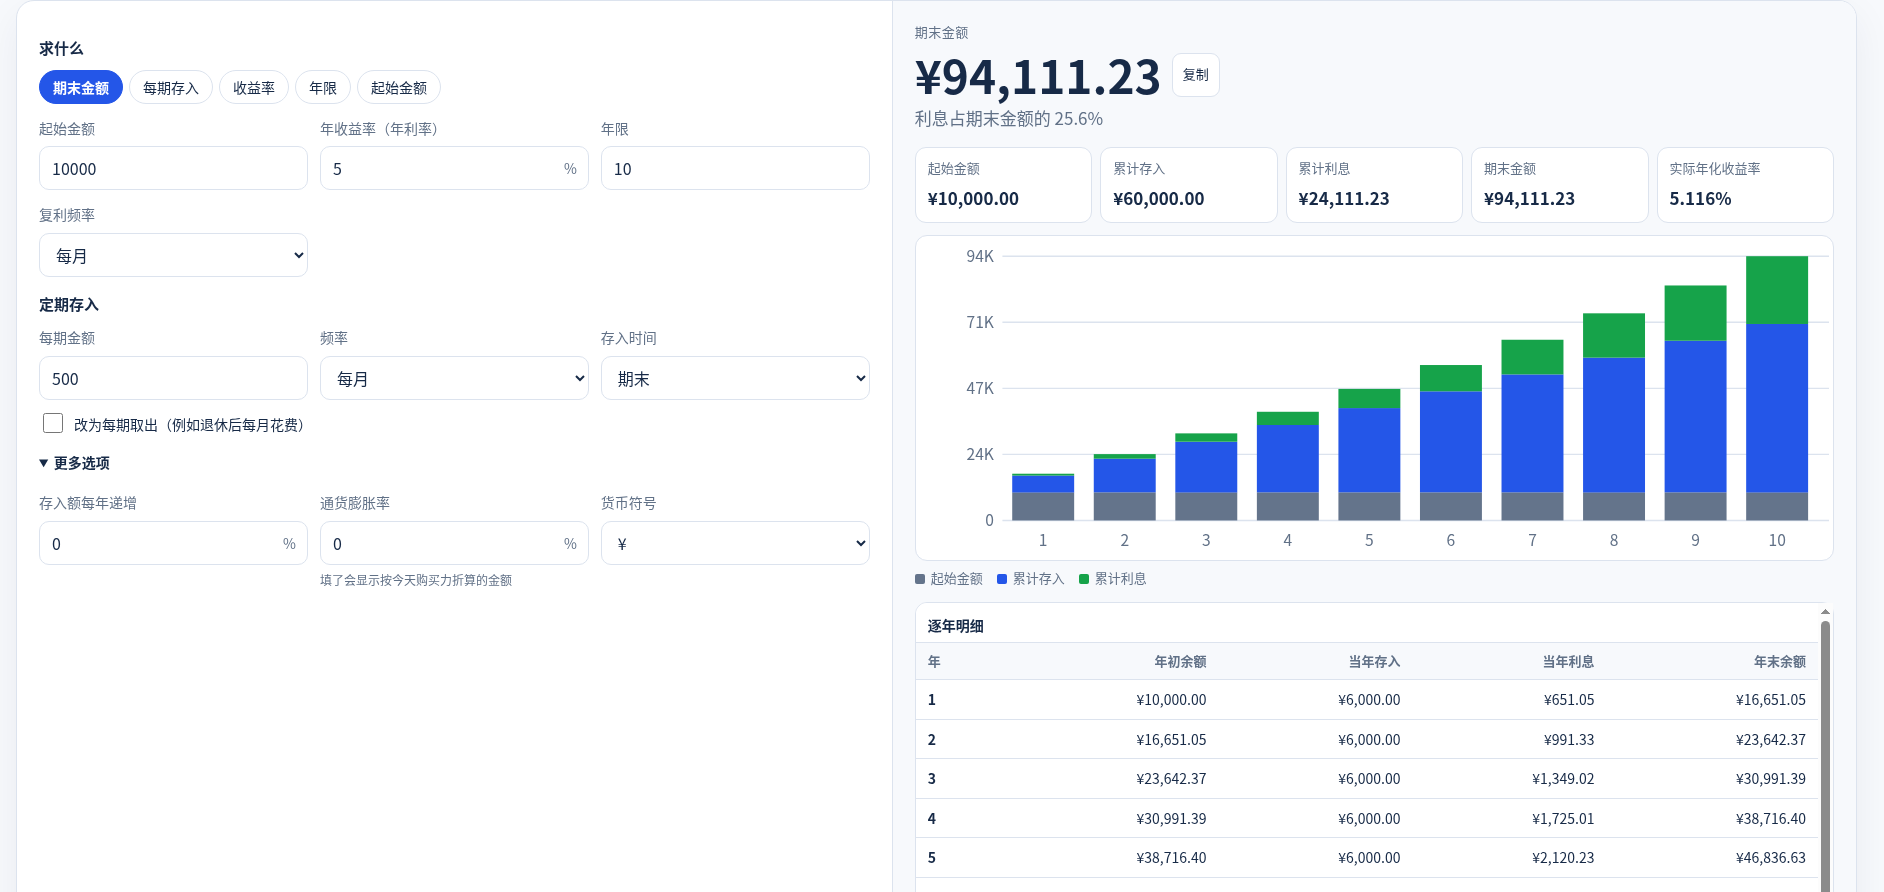
2026 年 11 月 18 日 07:25 北京时间,在公开页面用以上输入(货币符号选 ¥)得到:起始金额 ¥10,000.00,累计存入 ¥60,000.00,累计利息 ¥24,111.23,期末金额 ¥94,111.23,实际年化收益率 5.116%,并显示“利息占期末金额的 25.6%”。这是该组假设下的模型结果,不是收益承诺。截图可见第 1–5 年逐年明细;第 10 年年末余额与期末金额同为 ¥94,111.23。第 6–10 年完整行记录在同日工具日志中,因裁去底部广告,截图里没有显示这些行。
先把追加改成 0,再比较按年与按月复利
要单独看复利频率的影响,先把每期追加设为 0,其他起始金额、假设利率、年数保持一致,分别选“每年”和“每月”。工作台默认每月复利,而页面里的年度一次性本金例题按年计算,不能拿两套条件直接对账。
一次性本金的普通复利公式是:
终值 FV = 本金 P × (1 + r/m)^(m × t)
r 为写成小数的名义年利率,m 为每年复利次数,t 为年数。按年时 m=1,按月时 m=12。保存结果时,把“按年”或“按月”一同写下,比只截一个总金额更有用。
对应的实际年化为 (1+r/m)^m−1。如果手上的利率本来就是实际年化,不能不加区分地当作另一种复利模型的名义利率输入,否则比较的假设已经变了。
同一天在同一中文页面把每期追加改为 0、复利频率改为每年,起始金额、5% 与 10 年不变后,工具显示起始金额 ¥10,000.00,累计存入 ¥0.00,累计利息 ¥6,288.95,期末金额 ¥16,288.95,实际年化收益率 5%。这是一次性本金、按年复利的单独实测,不能与上面每月追加、每月复利的截图混用。按月复利的零追加情形本次没有另做界面实测,文中不引用未实测数字。
每月追加,不能当成第一天全部投入
最后一个月才追加的钱,没有与起始本金一样长的计息时间。把未来所有追加先相加,再一起乘十年的增长系数,会夸大这些资金在模型中的计息时间。
页面说明的每个追加周期实际利率为:
i = (1 + r/m)^(m/k) − 1
其中 k 是一年追加次数。在每期固定追加 C、完整周期数为 N、期末存入、不支取也不递增的简化条件下,可用普通年金终值恒等式理解:
FV = P × (1+i)^N + C × ((1+i)^N−1) / i
i=0 时改为 P+C×N,不要除以零。这条简式有固定金额、完整周期等前提,不代替工具对其他设置的逐期处理。
同样条件下,期初追加部分多计一期利息,因此只把公式的追加部分乘上 (1+i),不能把起始本金部分也一起多乘一期。它说明的是现金流时点,不是投资操作建议。
开启“存入额每年递增”后,各期存入不再固定,不能照搬等额追加公式;要检查逐年明细。支取模式也只是现金流假设,不能当作退休收入保证。
通胀折算,不是从账户扣掉一笔钱
页面说明采用以下折算:
按今天购买力折算 = 未来余额 / (1 + 通胀率)^年数
输入正的通胀假设时,今天购买力口径的金额会降低,未来名义现金余额并没有因此减少。这不是银行手续费、没有修改你的存入额,也不是官方 CPI 预测。做对照时保持现金流不动,只改通胀,同时保存名义余额和购买力折算值。
本次没有在界面实测正的通胀输入,因此不引用具体折算金额;上面的关系来自页面说明。
反求出的收益率,不等于市场上有这种回报
工具页面列出反求每期存入、收益率、年限或起始金额的模式。反求金额表示“在这些假设下需要多少”,反求利率也只表示模型要求,不证明存在能实现该回报的产品。切换模式后应重新核对其他输入,再做敏感性比较,不要把一个结果当成必然发生的计划。
Investor.gov 的复利计算器同样区分初始金额、每月追加与估计年利率,可帮助理解术语;这不是对迅龙工具或任何示例收益率的背书。
使用结果前,记录利率口径、两个频率、存入时点、逐年变化、通胀,以及未计入的税费。页面说明计算在浏览器完成,但这不等于独立网络安全审计,也不等于整个网站离线。货币符号仅改变展示。
如果你想算的是商品加价率、毛利率,而非跨期资金增长,请看加价率与毛利率教程,不要把不同分母、不同时间口径的计算混用。
下一步,把方法用到你的业务里
用 Google 或邮箱验证码开始免费工具;需要公司监控与团队权限时,再创建公司并比较 Pro 方案。
个人账号按免费额度使用;另建新公司才可获 7 天 Pro 试用,试用不含付费月度积分。