到岸成本由哪些部分组成
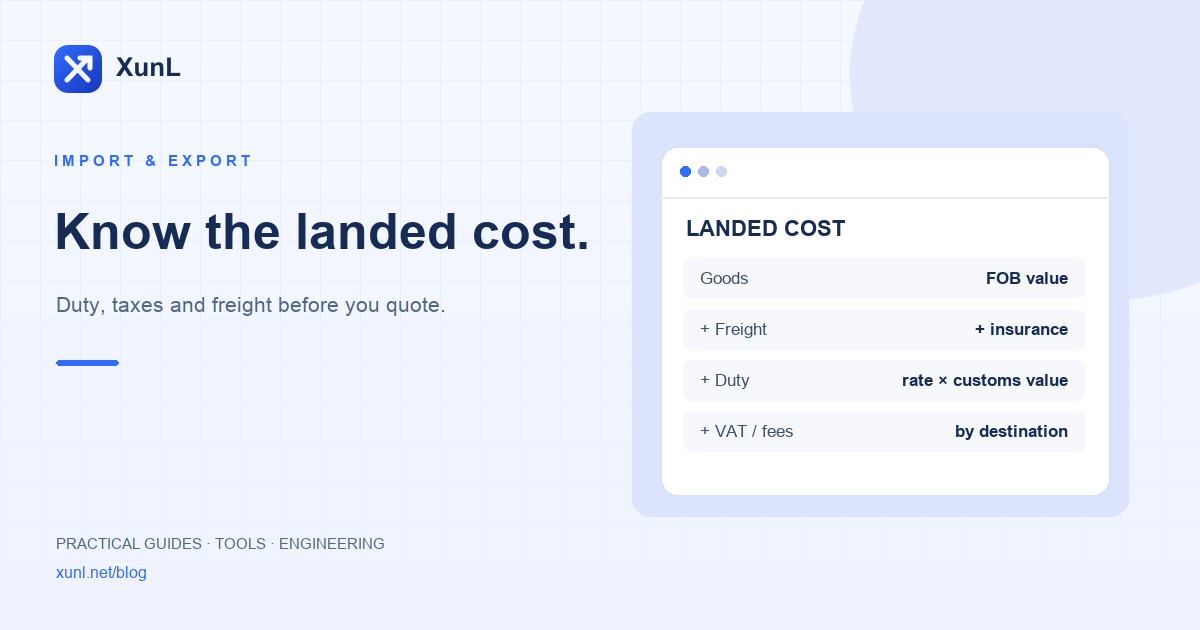
到岸成本(Landed Cost)是一批货运到客户仓库时的全部成本,通常包括:
- 货值:出厂价或 FOB 价
- 国际运输:海运、空运或快递运费,以及保险
- 关税:完税价格 × 税率,部分商品还有反倾销税、反补贴税或其他附加税
- 进口环节税:例如欧盟的进口增值税
- 其他费用:报关、港杂、仓储、目的港到仓库的内陆运输
- 资金成本:汇率、收款手续费
报 FOB 时客户自己承担 2–6 项;报 DDP 时这些都在你的价格里,算错一项就直接吃掉利润。
关税 = 完税价格 × 税率
税率由商品的 HS 编码和原产地决定,同一类产品编码差一位,税率可能完全不同。
完税价格的基础各国不同,这是最容易算错的地方:
- 美国、加拿大、澳大利亚:以成交价为基础,不含国际运输和保险(接近 FOB 口径)。发票是 CIF 价时,可以扣除实际发生的运费和保险。
- 欧盟及多数国家:按 CIF 口径,把运到入境地点的运费和保险计入完税价格。
算例
假设一批货 FOB 价 10,000 美元,海运费 1,200 美元,保险 30 美元。以下税率仅用于演示计算:关税 5%,进口增值税 20%。
欧盟口径
- 完税价格(CIF)= 10,000 + 1,200 + 30 = 11,230
- 关税 = 11,230 × 5% = 561.5
- 增值税基数 = 11,230 + 561.5 = 11,791.5(一般为完税价格加关税,部分国家还要加运到首个目的地的费用)
- 增值税 = 11,791.5 × 20% = 2,358.3
- 合计 = 11,230 + 561.5 + 2,358.3 = 14,149.8,再加清关和内陆运输费
美国口径
- 完税价格(不含国际运费保险)= 10,000
- 关税 = 10,000 × 5% = 500
- 同样的税率,美国口径的关税比欧盟少 61.5 美元。美国还有商品处理费(MPF)、港口维护费(HMF)等,中国原产商品可能叠加 301 等附加关税,税率经常调整,以 CBP 和 HTS 最新公布为准。
税率去哪里查
拿不准编码时,请客户的报关行确认,或申请预裁定。
用工具算
- 进口关税与到岸成本计算器:填货值、运费、关税、反倾销税和目标毛利,得到到岸总成本和保本售价。
- 到岸成本与外贸报价计算器:同一批货对比 FOB、CIF、DDP 三种报价的利润。
- 运费本身取决于体积和装柜方式,可以先用 体积重与 CBM 计算器 和 装柜计算器 估算。
参考
下一步,用工具验证
进口关税与到岸成本
到岸成本计算
集装箱装载计算
体积重与 CBM 计算
下一步,由你选择
下一步,把方法用到你的业务里
创建公司账号,试用网站监控与询盘工作台;团队和持续使用需求,可以先比较 Pro 方案。
无需绑卡;试用结束回到免费版。付费月度积分不包含在试用内。